
Dossier d’assurance emprunteur et maladie cardiaque : préparer votre achat immobilier
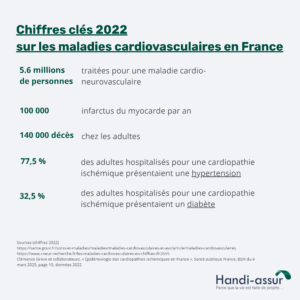
En France, 5,6 millions de personnes étaient traitées pour une maladie cardioneurovasculaire en 2022. Vous êtes concerné et préparez un achat immobilier ? Votre dossier d’assurance emprunteur avec une maladie cardiaque mérite une étude attentive. Vivre avec une cardiopathie, un syndrome de Brugada ou une fibrillation auriculaire n’empêche pas d’obtenir une couverture adaptée à votre projet. Loin s’en faut ! Pour évaluer votre assurabilité, les compagnies examinent, outre votre pathologie, votre suivi médical et vos habitudes de vie, notamment l’activité physique adaptée et l’arrêt du tabac. Démarches bancaires, questionnaire de santé, convention AERAS : Handi-Assur vous explique comment préparer votre demande, étape par étape, avec les conseils de Clair Caillon, courtier depuis 30 ans.
| À retenir
📌 Lorsque l’étude médicale est requise, les documents demandés dépendent de votre situation et de l’assureur. 📌 La convention AERAS facilite un examen approfondi de cetaines demandes présentant un risque aggravé de santé. 📌 Une proposition d’assurance peut couvrir le décès et la perte d’autonomie, tout en excluant les conséquences cardiovasculaires des garanties d’incapacité et d’invalidité : examinez chaque garantie séparément. 📌 Handi-Assur explore les particularités de votre parcours, cible les compagnies et compare les garanties, les exclusions et les surprimes. |
Projet immobilier : quelles démarches pour tout emprunteur ?
Un projet immobilier repose sur un financement adapté à vos ressources et à vos charges. Pour évaluer votre capacité de remboursement, la banque examine vos justificatifs de revenus, votre apport financier et les documents relatifs au bien convoité. Une simulation précise ensuite le montant envisagé, la durée du crédit et les mensualités.
L’assurance emprunteur se prépare dès cette première simulation. Demandez à votre conseiller :
- la fiche standardisée d’information (FSI) qui présente les garanties proposées et une estimation du coût de la couverture.
- la fiche personnalisée qui détaille les exigences du prêteur, notamment les risques à couvrir et les quotités, c’est-à-dire la proportion du capital assurée pour chaque emprunteur.
Bon à savoir 💡
Vous choisissez librement votre assurance emprunteur, y compris auprès d’un organisme extérieur à votre banque. Le contrat doit présenter un niveau de garanties équivalent à celui exigé par le prêteur.
🫴🏼 Le conseil de votre courtier
Pour préparer notre premier échange, rassemblez votre simulation bancaire, la FSI, la fiche personnalisée et les éléments concernant vos crédits en cours. Indiquez-nous aussi votre calendrier d’achat.
Nous vous aiderons à organiser les démarches selon les échéances de votre projet.
Maladie cardiaque : quelles étapes supplémentaires pour assurer votre prêt immobilier ?
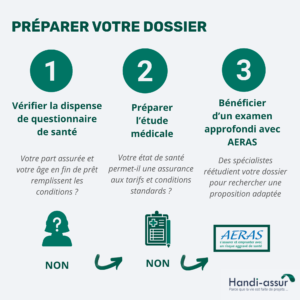
Vérifier la dispense de questionnaire de santé
La loi Lemoine du 28 février 2022 dispense certains emprunteurs de questionnaire de santé, y compris avec une maladie cardiaque, lorsque deux conditions se cumulent.
- Votre part assurée sur l’encours de vos crédits, tous établissements confondus, atteint au maximum 200 000 euros.
- Le remboursement du nouveau prêt s’achève avant votre soixantième anniversaire.
Cette mesure concerne les crédits immobiliers souscrits pour acquérir un bien à usage d’habitation ou à usage mixte, résidentiel et professionnel.
Lorsque ces critères sont réunis, vous pouvez souscrire sans questionnaire de santé ni examen médical.
Préparer l’étude de votre parcours cardiologique
Le questionnaire de santé renseigne l’assureur sur votre parcours médical. Répondez précisément aux questions, en respectant les périodes indiquées pour les antécédents, les hospitalisations et les traitements.
Deux formulaires peuvent vous être demandés.
- Le questionnaire général recueille les premières informations : antécédent d’infarctus, opération du cœur, ou traitement anticoagulant prescrit pour une fibrillation auriculaire, etc.
- Le questionnaire complémentaire approfondit une pathologie déclarée (insuffisance cardiaque, valvulopathie ou autre). Votre cardiologue peut renseigner ce document technique, puis vous le remettre pour transmission au médecin-conseil.
Le médecin-conseil analyse vos réponses et les justificatifs reçus. Il peut demander des précisions sur la pose d’un stent, le suivi d’un défibrillateur ou les résultats d’une échographie cardiaque pour apprécier votre situation.
Bon à savoir 💡
Les comorbidités, comme un diabète ou une hypertension associés à une maladie cardiaque, complètent l’étude médicale. Le réassureur SCOR souligne l’importance des interactions entre ces affections dans l’évaluation du risque. Le surpoids, l’excès de cholestérol et la sédentarité figurent également parmi les facteurs de risque recensés par la Fondation Recherche Cardio-Vasculaire.
Le recours à la convention AERAS
La convention AERAS signifie « S’Assurer et Emprunter avec un Risque Aggravé de Santé ». Cet accord entre les pouvoirs publics, les banques, les assureurs et les associations facilite l’accès à l’assurance des personnes présentant un problème de santé, notamment une maladie cardiovasculaire.
Télécharger la Convention AERAS
Lorsque votre maladie cardiaque empêche une couverture aux conditions standards, le dispositif AERAS prévoit un examen approfondi de votre dossier par des professionnels spécialisés, sous réserve de deux conditions :
- la part cumulée de tous vos empruints n’excède pas 420 000 euros ;
- le remboursement de votre prêt s’achève avant votre 71e anniversaire.
La convention comprend également une grille de référence. Pour certaines pathologies et sous conditions, elle encadre les surprimes et les limitations de garanties. La proposition finale dépend toutefois de l’étude individuelle du dossier.
Bon à savoir 💡
Le droit à l’oubli ne concerne généralement pas les maladies cardiovasculaires.
Quelles pièces médicales préparer pour une demande d’assurance emprunteur quand on est cardiaque?
Les pièces médicales demandées pour votre assurance de prêt documentent le parcours de votre maladie cardiaque, son évolution et les soins reçus.
Les documents de votre suivi cardiologique à rassembler
Les documents médicaux permettent à l’assureur d’apprécier votre situation cardiaque actuelle et son évolution depuis le diagnostic.
Voici les documents susceptibles d’être demandés, selon votre profil et les précisions recherchées par le service médical.
| Pièces susceptibles d’être demandées | Ce qu’elles permettent de documenter |
|---|---|
| Comptes rendus de consultation en cardiologie | Le diagnostic, l’évolution de l’affection et le suivi, par exemple pour une insuffisance cardiaque ou une valvulopathie. |
| Comptes rendus d’hospitalisation ou d’intervention | Les circonstances d’un infarctus du myocarde, sa date et les soins réalisés, comme la pose d’un stent. |
| Résultats d’examens cardiologiques | Les observations issues d’un électrocardiogramme, d’une échographie cardiaque ou d’un test d’effort, selon les examens effectués. |
| Ordonnances et analyses demandées | Les médicaments prescrits, par exemple le bisoprolol pour une insuffisance cardiaque ou de l’angine de poitrine ou l’apixaban dans le cadre d’une fibrillation auriculaire pour prévenir les caillots sanguins.Les traitements prescrits pour d’autres pathologies peuvent également être pris en compte dans l’évaluation médicale. |
| Questionnaire ou rapport du cardiologue | Les réponses aux points spécifiques explorés par l’assureur : tension artérielle, rythme du cœur ou récupération après l’effort. |
Le bilan complémentaire dépend aussi du contrat, de votre âge et du capital assuré. Une visite chez un médecin, des analyses sanguines ou urinaires et un examen cardiaque peuvent ainsi compléter les éléments disponibles.
Les conseils de votre courtier pour préparer les pièces utiles
- Classez vos comptes rendus et résultats par date, avec des fichiers lisibles et clairement nommés.
- Attendez les demandes précises du service médical avant de programmer des examens pour la souscription : les formalités varient selon les compagnies et votre situation.
- Faites préciser l’ancienneté acceptée pour chaque pièce. Le site officiel AERAS indique que des examens réalisés dans les six derniers mois pour une précédente demande peuvent être transmis au médecin-conseil lorsqu’ils répondent à ses besoins.
- Adressez les informations de santé au destinataire médical indiqué, par le canal sécurisé proposé ou sous enveloppe cachetée.
- Conservez une copie des éléments envoyés pour retrouver facilement les informations lors d’une demande complémentaire.
Votre cardiologue peut vous aider à compléter un formulaire technique. Prévenez son secrétariat si vous devez obtenir un rapport, afin d’intégrer cette démarche au calendrier de votre projet immobilier.
Consultez notre page sur l’assurance de prêt avec une maladie cardiaque pour découvrir les décisions possibles.
Comment Handi-Assur cible les assureurs selon votre profil cardiaque
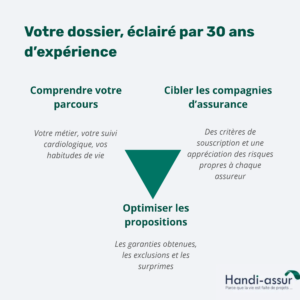
Explorer les particularités de votre histoire
Clair Caillon vous questionne pour faire ressortir les particularités parfois peu explorées lors d’une première demande d’assurance emprunteur. Ses trente ans d’expérience l’amènent à croiser plusieurs dimensions.
- Votre activité professionnelle précise les contraintes quotidiennes : travail de bureau, déplacements fréquents ou manutention.
- Votre parcours depuis le diagnostic éclaire votre histoire : suivi après un syndrome coronarien, interventions et évolution des traitements.
- Vos habitudes de vie complètent l’analyse : arrêt du tabac, consommation d’alcool, hygiène de vie adaptée et changements durables depuis le diagnostic.
Pourquoi Clair vous demande-t-il tout cela ?
Car il connaît sur le bout des doigts les compagnies d’assurance, leurs critères de souscription et leurs différences d’appréciation des risques cardiovasculaires. Il cible ainsi les assureurs les plus susceptibles d’étudier favorablement votre profil, en s’appuyant sur son expérience des dossiers traités.
Rechercher le meilleur équilibre entre garanties et coût
Rappelons-nous que le but est de pouvoir rembourser votre prêt si votre santé compromet votre capacité à travailler ou votre autonomie, et de protéger vos proches en cas de décès.
Pour ce faire, Clair Caillon compare les quotités, les exclusions de garantie et les surprimes pour apprécier chaque proposition au regard de votre situation.
La garantie perte totale et irréversible d’autonomie (PTIA) mérite notamment une attention particulière dans certains dossiers cardiovasculaires. Clair souligne l’intérêt de cette couverture, en complément du décès, face aux conséquences possibles d’un accident vasculaire cérébral (AVC) par exemple. Son déclenchement dépend de la définition contractuelle et du besoin d’assistance pour les actes ordinaires de la vie.
L’exemple du compagnon de Marina, victime d’un infarctus du myocarde
Dix ans après un début d’infarctus ayant nécessité la pose d’un stent, le compagnon de Marina a obtenu une assurance comprenant plusieurs garanties fondamentales.
- Le décès et la perte totale et irréversible d’autonomie (PTIA), avec une surprime : ces deux garanties lui apportent une protection, y compris pour les conséquences cardiovasculaires.
- L’incapacité temporaire totale de travail (ITT) et l’invalidité permanente totale (IPT), avec exclusion des affections cardiovasculaires. Ces garanties couvrent les autres causes prévues au contrat.
Grâce au mécanisme d’écrêtement de la convention AERAS, une partie de sa surprime a également été prise en charge, ramenant le coût de son assurance à un tarif proche du tarif normal.
Bon à savoir en cas de refus 💡
Si l’assureur refuse les garanties d’incapacité ou d’invalidité, votre prévoyance professionnelle et vos dispositifs de maintien de revenus peuvent appuyer les échanges avec la banque. Clair examine ces dispositifs pour éclairer la capacité du foyer à supporter les mensualités, selon les prestations effectivement prévues.
Tandis que l’évaluation médicale reste individuelle, certaines démarches après un refus se rejoignent entre pathologies. Retrouvez ces pistes dans notre article consacré au refus d’assurance emprunteur en cas de diabète.
Vous préparez un achat immobilier avec une maladie cardiaque ? Parlons de l’assurance de votre financement et de votre parcours dès les premières démarches. Ensemble, recherchons une couverture adaptée à votre situation, aux exigences de votre banque et à votre budget.
Nos sources
Ministère de l’Économie : FSI et fiche personnalisée.
AERAS : questionnaires de santé et confidentialité.
Service public : fonctionnement de la convention AERAS.
SCOR : risques de santé et comorbidités.
Pour constituer un dossier d’assurance emprunteur avec une maladie cardiaque, l’assureur peut demander des comptes rendus de cardiologie, d’hospitalisation, des résultats d’examens et des informations sur les traitements en cours. Les pièces nécessaires dépendent de la pathologie, de son évolution et des antécédents médicaux. Le médecin-conseil de l’assureur évalue le risque à partir de ces éléments.
Oui, si le questionnaire médical le demande, un ancien infarctus du myocarde doit être déclaré, même plusieurs années après l’événement. L’assureur peut examiner sa date, les éventuelles complications, les traitements et le suivi cardiologique. En revanche, lorsque les conditions de dispense du questionnaire de santé prévues par la loi Lemoine sont réunies, l’emprunteur n’a pas à déclarer ses antécédents cardiaques.
Un courtier spécialisé dans les risques aggravés de santé peut accompagner un emprunteur cardiaque dans la préparation de sa demande d’assurance. Handi-Assur étudie le projet immobilier, le profil de l’emprunteur et les garanties recherchées. Son expertise permet de cibler les compagnies susceptibles de proposer une couverture adaptée, notamment après un infarctus, une cardiopathie ou un trouble du rythme cardiaque.
Un emprunteur atteint d’une maladie cardiaque peut rechercher son assurance de prêt immobilier avant même d’avoir trouvé un bien. Une première simulation de crédit permet d’étudier son assurabilité à partir d’une hypothèse de financement. Cette anticipation laisse davantage de temps pour préparer les documents médicaux, consulter plusieurs compagnies et comparer les garanties proposées.
Après un refus d’assurance emprunteur pour une maladie cardiaque, il convient d’examiner la décision et les garanties refusées. Un dossier médical actualisé et une nouvelle recherche auprès d’autres assureurs peuvent permettre d’obtenir une proposition différente. Selon les conditions du prêt et le profil de l’emprunteur, la convention AERAS peut également prévoir un examen approfondi de la demande.
Derniers articles
Assurance emprunteur refusée à cause du diabète :…
Souscrire un prêt immobilier s’accompagne souvent…
L’alcoolisme est reconnu comme une maladie…