Comment fonctionne le dispositif AERAS ?
La convention AERAS prévoit un examen adapté de votre demande lorsque l’assureur identifie un risque aggravé de santé. Il prend généralement connaissance de votre maladie à travers vos réponses au questionnaire médical, sauf si cet antécédent relève du droit à l’oubli, expliqué plus bas.
Le questionnaire de santé : dans quels cas peut-il être demandé ?
L’assureur peut demander un questionnaire de santé à l’emprunteur, sauf lorsque ce dernier réunit les deux conditions de dispense prévues par la loi Lemoine, à savoir :
- la part assurée sur l’encours cumulé des crédits immobiliers est inférieure ou égale à 200 000 € par emprunteur désireux d’être assuré et
- le remboursement du prêt s’achève avant le 60e anniversaire de l’emprunteur.
Le questionnaire de santé, lorsqu’il est requis, permet à l’assureur d’évaluer votre situation médicale avant de proposer une couverture. Vos réponses précisent notamment vos pathologies, traitements et antécédents.
NB – Si vous envisagez de déclarer spontanément une maladie alors qu’aucune information médicale ne vous est demandée, échangez d’abord avec votre courtier pour comprendre vos droits et les conséquences possibles de cette démarche.
Quand le dispositif AERAS est-il automatique ?
Le service médical de l’assureur évalue l’incidence de votre état de santé sur les garanties demandées, au besoin à partir de documents complémentaires. Lorsqu’il identifie un risque aggravé de santé, la convention AERAS s’applique automatiquement à votre demande.
L’assureur organise les transmissions nécessaires entre les niveaux d’examen.
Les trois niveaux d’examen du dispositif AERAS
La demande d’assurance peut suivre jusqu’à trois niveaux successifs :
- Premier niveau : l’assureur examine votre dossier dans le cadre habituel de souscription.
- Deuxième niveau : après un refus initial, un service médical spécialisé réalise une étude individualisée. Le médecin-conseil de l’assureur peut solliciter un questionnaire complémentaire, des comptes rendus ou des examens médicaux.
- Troisième niveau : après un refus au deuxième niveau, un pool d’assureurs et de réassureurs réexamine les situations les plus complexes. La transmission s’effectue automatiquement pour les dossiers éligibles.
L’accès à cette dernière étape exige une fin de contrat avant votre 71e anniversaire et une part assurée sur l’encours cumulé maximale de 420 000 € par emprunteur.
À noter que pour l’acquisition de votre résidence principale, le calcul écarte le prêt relais.
L’assureur vous communique sa décision par courrier : garanties accordées et conditions proposées, exclusions éventuelles, ajournement ou refus. En cas de rejet, le courrier indique si la décision intervient au premier, au deuxième ou au troisième niveau. Même après ces examens successifs, l’assureur peut refuser de couvrir votre prêt.
Les autres dispositions de la convention AERAS
La convention AERAS prévoit également trois mesures pour adapter les conditions d’assurance à votre situation médicale et financière.
- Le droit à l’oubli permet de garder confidentiel un ancien cancer ou une hépatite C lorsque le protocole thérapeutique est terminé depuis au moins cinq ans, sans rechute, et que le contrat d’assurance s’achève avant le 71e anniversaire de l’emprunteur.
- La grille de référence encadre les conditions d’assurance de certaines pathologies déclarées, par exemple certains cancers du sein, du testicule ou de la thyroïde, ainsi que certaines formes d’épilepsie. Selon les critères médicaux et les délais prévus, cette grille permet d’obtenir une assurance sans surprime ni exclusion liée à la pathologie, ou avec une majoration tarifaire plafonnée et des garanties encadrées.
- L’écrêtement des surprimes : la compagnie d’assurance et l’établissement de crédit prennent en charge une partie du surcoût lié au risque de santé, sous conditions de ressources et de financement. Ce mécanisme réduit la cotisation payée par l’emprunteur. Pour les emprunteurs éligibles, la part de l’assurance dans le taux annuel effectif global (TAEG) du prêt est plafonnée à 1,4 point.
Bon à savoir 💡
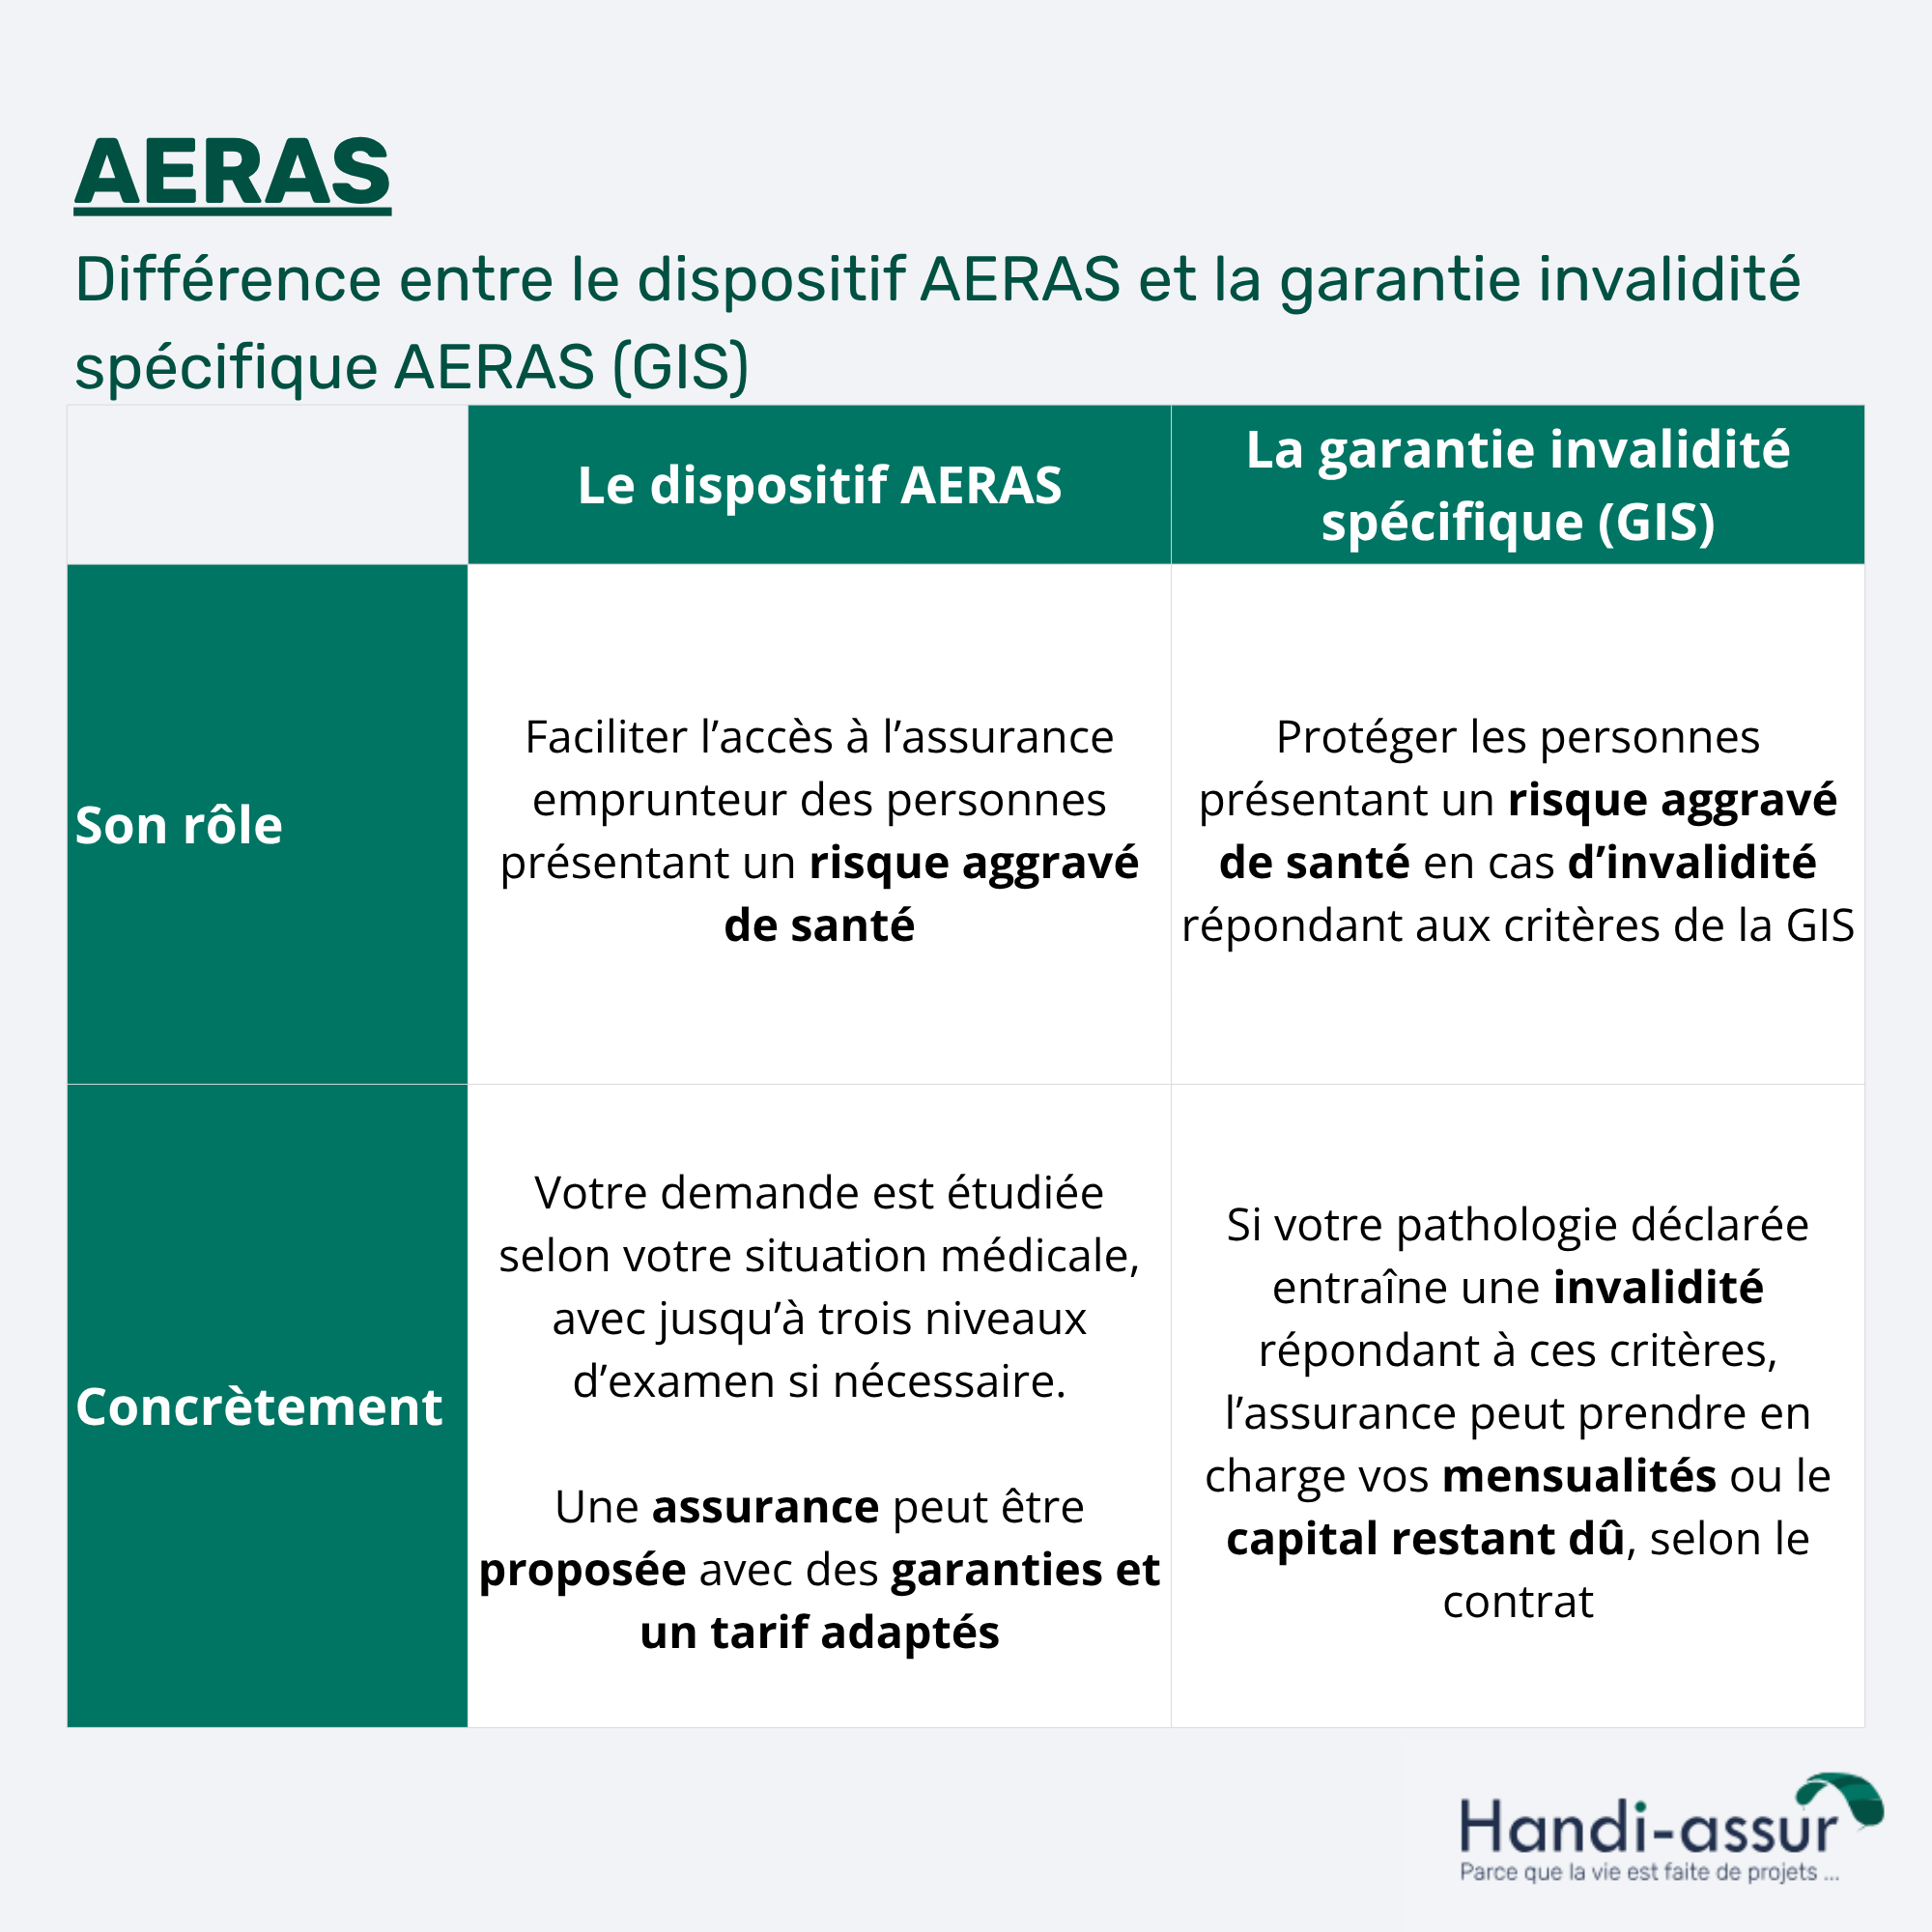
La convention AERAS fixe le cadre d’étude de votre demande.
La garantie invalidité spécifique (GIS), pour sa part, constitue une protection inscrite dans votre contrat d’assurance lorsqu’elle est accordée.
Différence entre le dispositif AERAS, qui facilite l’accès à l’assurance emprunteur, et la GIS, qui couvre une invalidité sous conditions.
Que couvre la garantie invalidité spécifique AERAS ?
La garantie invalidité AERAS ouvre une possibilité de couverture lorsque votre état de santé restreint l’accès aux protections classiques d’incapacité et d’invalidité.
Son intérêt : couvrir les conséquences de la pathologie déclarée, sous réserve de remplir ses critères de prise en charge.
Les conditions d’attribution de la garantie invalidité spécifique
La garantie invalidité spécifique est étudiée lorsque vous demandez une couverture invalidité pour un prêt immobilier ou professionnel et que, pour des raisons médicales, l’assureur ne peut pas vous l’accorder sans exclure les conséquences de certaines pathologies, ou refuse cette couverture.
- Soit la garantie invalidité classique exclut les pathologies déclarées, alors la GIS peut compléter la couverture.
- Soit la garantie invalidité classique est refusée à cause des pathologies déclarées, alors la GIS peut proposer la couverture.
Garantie invalidité classique et GIS : couverture avec ou sans surprime, exclusion de pathologies ou refus médical et étude d’une garantie spécifique
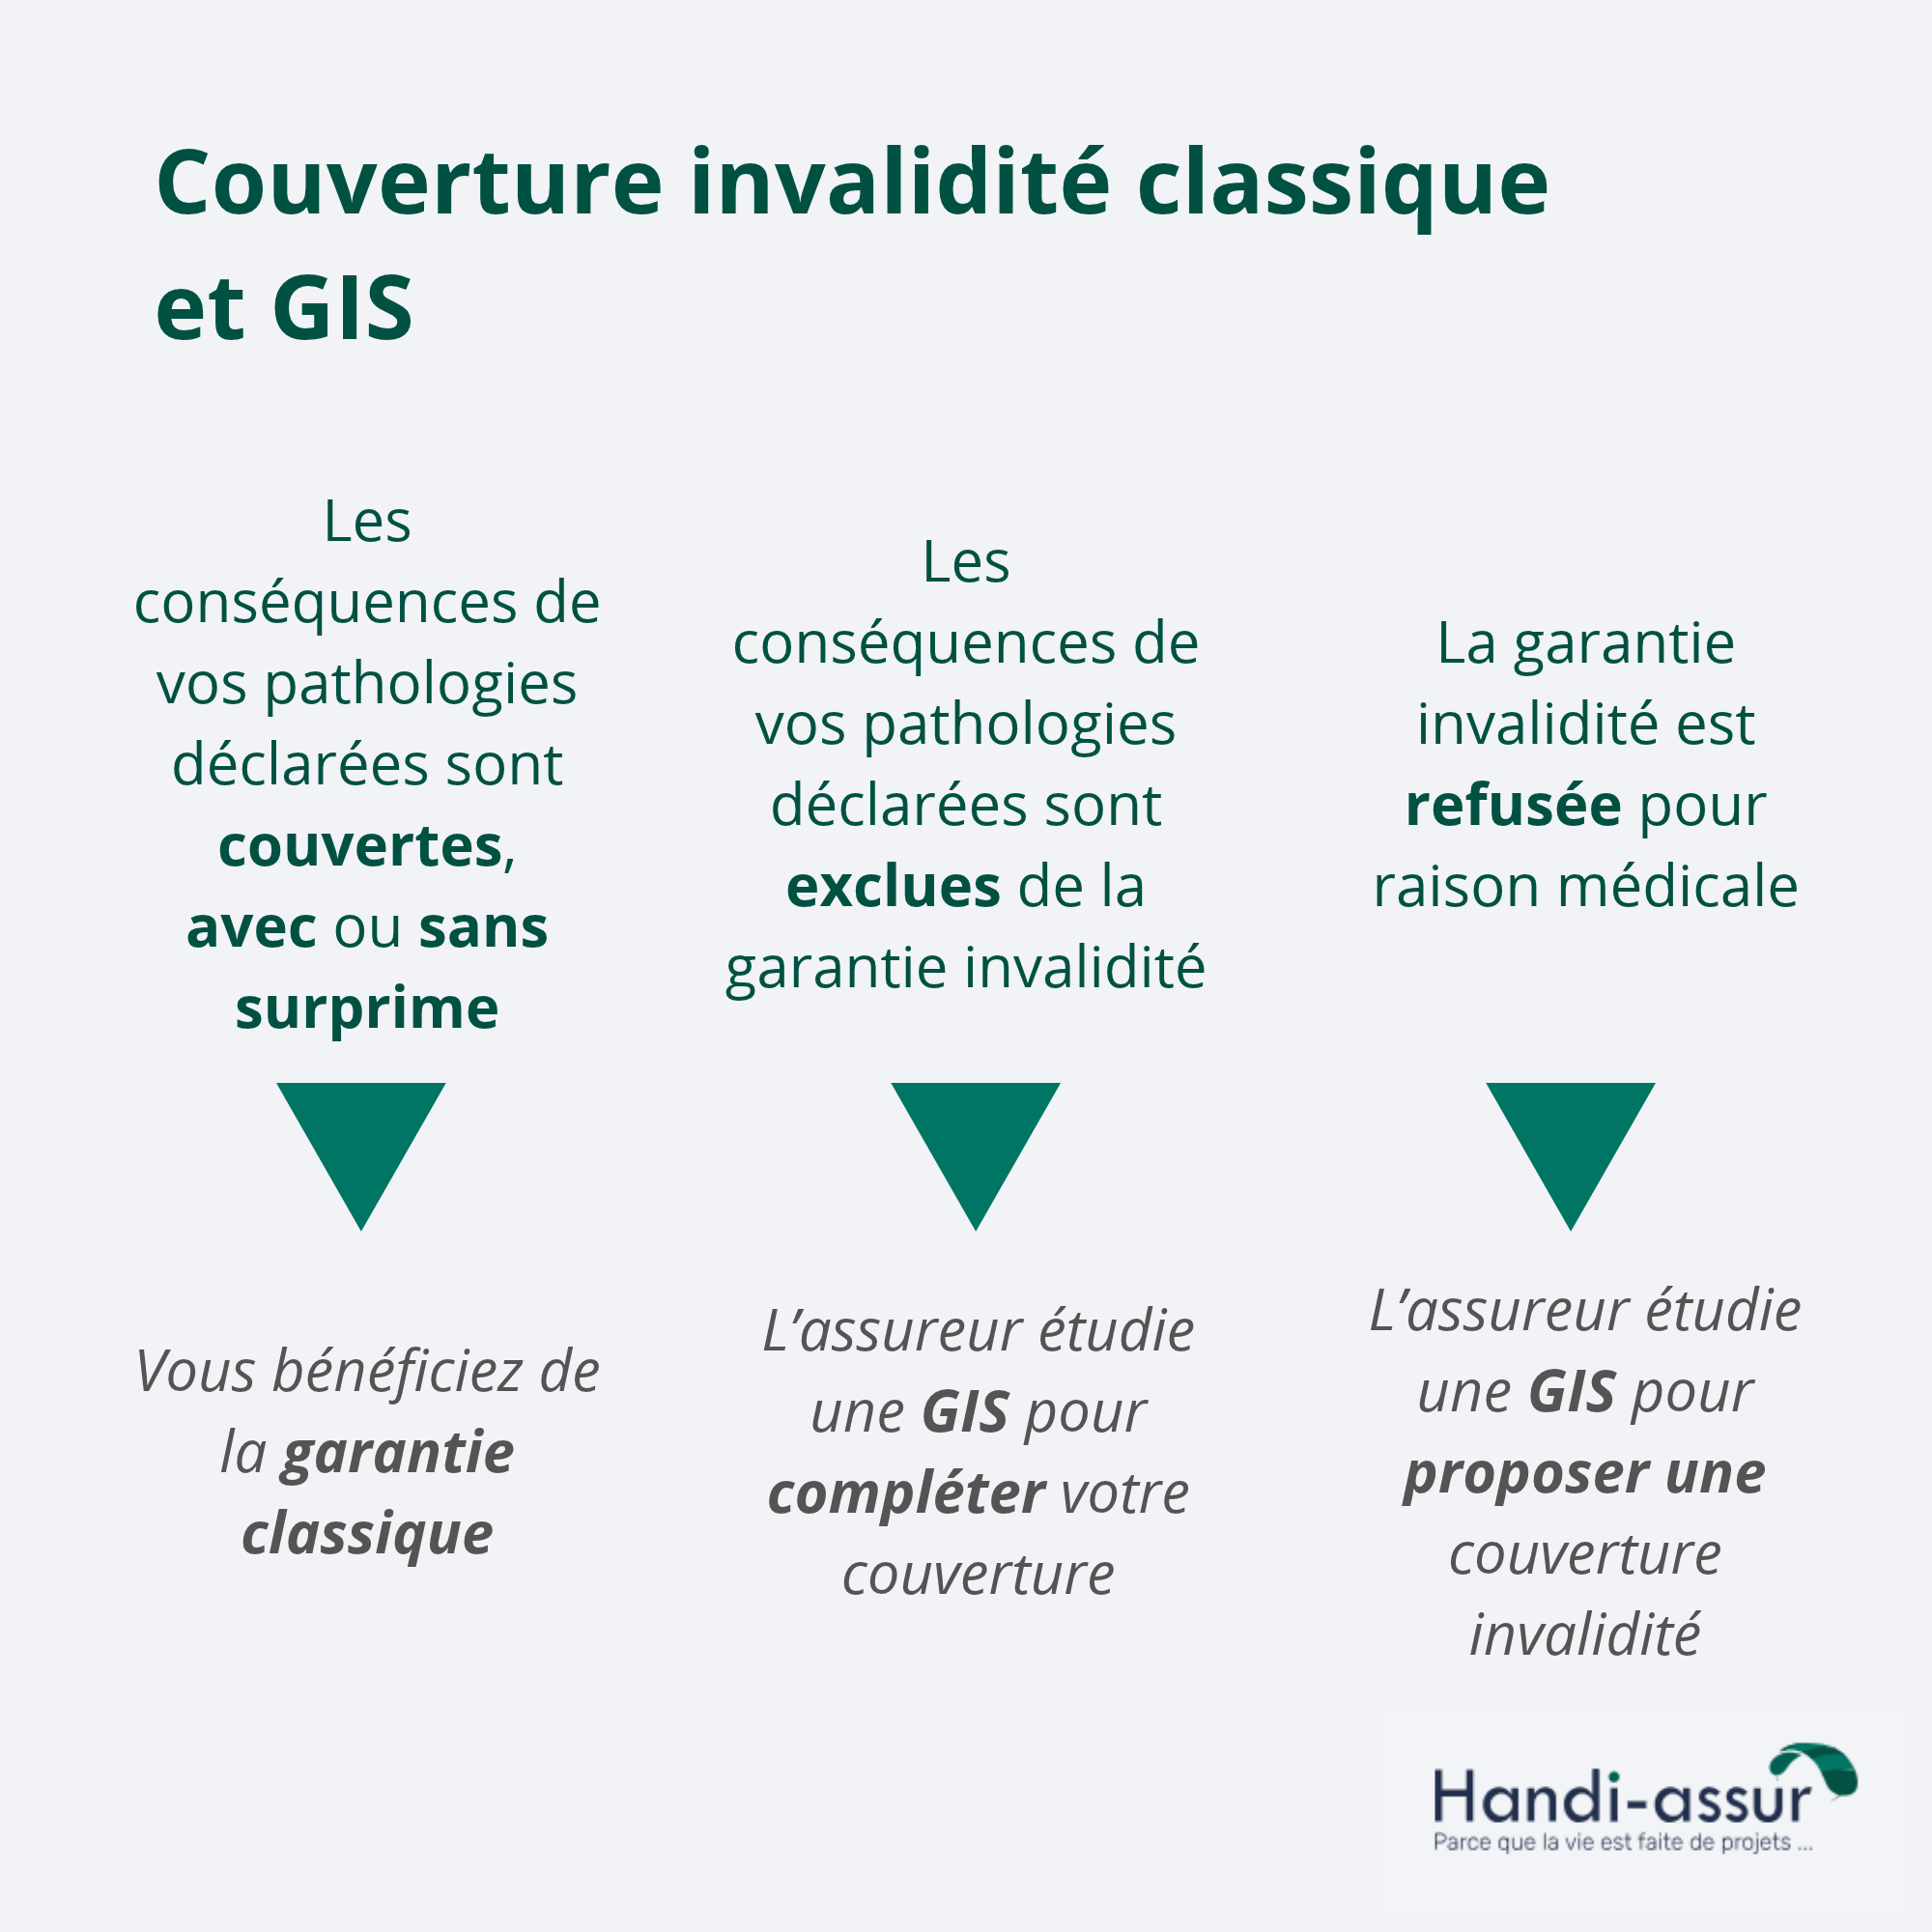
Lorsqu’elle est accordée, la GIS couvre les conséquences des pathologies déclarées sans exclusion liée à celles-ci, sous réserve de ses critères de prise en charge. L’assureur vous communique sa décision à l’issue de l’examen.
Lorsque la garantie classique couvre toutes les pathologies déclarées, même avec une surprime, la GIS ne peut pas être invoquée.
Les critères de prise en charge de la GIS
La garantie invalidité spécifique intervient lorsque deux conditions sont réunies à la suite d’une maladie ou d’un accident :
- Une incapacité professionnelle totale et définitive, attestée par un justificatif administratif adapté à votre statut.
- Un taux d’invalidité fonctionnelle d’au moins 70 %, évalué par le médecin-conseil selon le barème annexé au Code des pensions civiles et militaires.
L’incapacité professionnelle totale et définitive désigne l’impossibilité durable d’exercer une activité professionnelle, attestée par un justificatif adapté à votre statut.
L’invalidité fonctionnelle mesure la réduction de vos capacités physiques ou mentales. Le médecin-conseil évalue son taux à partir du barème prévu par la convention.
Pour un salarié, le justificatif professionnel correspond à une pension d’invalidité de deuxième ou troisième catégorie de la Sécurité sociale. L’évaluation fonctionnelle constitue une étape complémentaire.
Votre contrat précise les prestations : prise en charge des échéances ou remboursement du capital restant dû, selon les modalités prévues.
Comment Handi-Assur vous accompagne sur le dispositif AERAS ?
Anticiper pour évaluer votre assurabilité
Handi-Assur vous accompagne dès les premières réflexions sur votre projet immobilier. À partir d’une hypothèse de montant et de durée, nous sollicitons les compagnies pour évaluer votre assurabilité et optimiser les offres au regard des garanties envisageables. Vous pouvez ainsi avancer dans votre recherche de financement avec des premiers repères sur votre couverture et son coût.
Pour autant, fréquents sont nos clients qui nous appellent alors qu’ils sont déjà avancés dans leurs démarches. « Monsieur Caillon, tout le monde me refuse, j’en peux plus ! ».
Étudier votre situation pour mieux cibler les compagnies d’assurances
Clair Caillon, grâce à ses 30 ans d’expérience, oriente ses recherches vers les compagnies les plus susceptibles de couvrir votre profil. Pour ce faire, il étudie votre parcours dans son ensemble : situation personnelle et professionnelle, hygiène de vie, activité physique adaptée, arrêt du tabac, etc.
Il compare ensuite leurs propositions et optimise les garanties obtenues au regard de vos besoins et de vos capacités de remboursement.
Comment Handi-Assur a obtenu la couverture d’une pathologie exclue
Clair Caillon, expert en assurance, témoigne.
Une cliente présente une rectocolite hémorragique, une maladie inflammatoire intestinale, ainsi qu’une surdité. L’assureur lui propose une couverture avec une exclusion liée à cette dernière pathologie pour les garanties incapacité et invalidité classiques, en raison des risques d’accident et du taux de suicide supérieurs à la moyenne de référence.
Grâce à la GIS, cette cliente bénéficie d’une couverture pour sa surdité selon les critères propres à cette protection.
Pour cette emprunteuse, la garantie spécifique vient compléter le contrat en couvrant un risque écarté de la protection classique.
Convention AERAS : ce que vous devez absolument savoir
Il est important de savoir que si le taux d’assurance fait augmenter le TEG du prêt de plus de 1.40%, vous pouvez prétendre à une prise en charge financière d’une partie de la prime( cotisation ) d’assurance, ce sous conditions de ressources.
Enfin, les banques se sont engagées, en cas de refus d’assurance, à étudier toute alternative. Nous vous conseillons dans ce cas de solliciter votre prêteur sur ce dernier point.
Contactez Handi-Assur pour vous faire accompagner !
La Convention AERAS : vos questions fréquentes
La grille de référence AERAS est un outil qui permet de déterminer les conditions sous lesquelles certaines pathologies ne doivent plus être déclarées lors de la souscription d’une assurance de prêt. Cette grille prend en compte les avancées médicales et le droit à l’oubli, permettant ainsi à certaines personnes ayant eu des problèmes de santé, comme le cancer, de ne plus avoir à les mentionner dans leur questionnaire de santé après un certain nombre d’années sans rechute.
La convention AERAS peut-elle m’aider à assurer mon prêt immobilier si je suis malade ?
Oui. La convention AERAS facilite l’accès à l’assurance d’un prêt immobilier lorsque votre maladie, votre handicap ou vos antécédents médicaux constituent un risque aggravé de santé pour l’assureur. Si les conditions habituelles de souscription écartent votre dossier, la convention prévoit un examen plus approfondi. À l’issue de cette étude, l’assureur peut proposer une couverture, éventuellement avec une surprime ou des exclusions, ajourner sa décision ou refuser la demande.
L’assureur applique automatiquement la convention AERAS lorsqu’il identifie un risque aggravé de santé. Si l’examen initial aboutit à un refus, un service médical spécialisé étudie votre dossier au deuxième niveau. Si cette étude aboutit aussi à un refus et que votre dossier remplit les conditions d’accès au troisième niveau, l’assureur le transmet à un groupe d’assureurs et de réassureurs.
Depuis 2022, il est possible d’emprunter jusqu’à 200 000 euros sans avoir à remplir un questionnaire de santé, sous certaines conditions. Cette mesure vise à simplifier l’accès au crédit pour les emprunteurs dont le risque de santé est jugé faible. Cependant, cette exemption de questionnaire de santé ne s’applique que si l’emprunteur remplit certaines conditions d’âge et de fin de prêt. Par exemple, l’emprunteur doit avoir moins de 60 ans à la fin du prêt et le prêt doit être remboursé avant l’âge de 60 ans. Cette mesure permet de réduire les formalités administratives et de faciliter l’accès à l’assurance pour un plus grand nombre de personnes.
Pour accéder au troisième niveau AERAS, votre contrat d’assurance doit prendre fin avant votre 71e anniversaire. La part assurée sur l’encours cumulé de vos prêts doit rester inférieure ou égale à 420 000 € par emprunteur. Pour l’achat de votre résidence principale, le calcul écarte le prêt relais.
Oui. Le mécanisme d’écrêtement des surprimes AERAS peut réduire le coût de votre assurance de prêt immobilier si vos revenus et votre financement remplissent les conditions prévues. Lorsque vous y avez droit, la cotisation d’assurance représente au maximum 1,4 point du taux annuel effectif global (TAEG) de votre prêt.
Oui. Si l’assureur exclut votre maladie de la garantie invalidité classique pour des raisons médicales, il étudie la possibilité de vous proposer la garantie invalidité spécifique AERAS (GIS). Lorsqu’il l’accorde, elle couvre les conséquences de la maladie déclarée si vous remplissez deux critères à la suite d’une maladie ou d’un accident. Vous devez présenter une incapacité définitive à exercer une activité professionnelle et un taux d’invalidité fonctionnelle d’au moins 70 %, évalué selon le barème prévu par la convention.