
Assurance emprunteur refusée à cause du diabète : que faire ?
Assurance emprunteur refusée à cause du diabète : que faire ?
Un refus d’assurance emprunteur lié au diabète peut surgir alors que votre projet immobilier est sur le point d’aboutir. Parmi les clients accompagnés par Clair Caillon, responsable depuis 30 d’une structure de courtage spécialisée, certains avaient déjà organisé leur déménagement. Il compare ce moment à un parachute qui refuse de s’ouvrir, tant l’arrêt paraît brutal. Pourtant, face à un risque aggravé comme le diabète, la première décision d’un assureur ne condamne pas définitivement votre demande, loin de là ! Une fois la raison du blocage et les garanties concernées identifiées, un courtier averti présente votre dossier à des compagnies judicieusement sélectionnées, car adaptées à votre situation personnelle. Il compare les couvertures et recourt, si nécessaire, au dispositif AERAS ou à des garanties alternatives. Vos rêves immobiliers ne s’achèvent pas au premier refus. Handi-Assur vous explique comment continuer vos recherches.
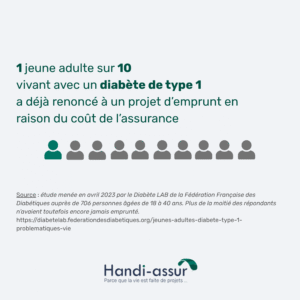
| À retenir 📌 Dans une étude menée auprès de 706 jeunes adultes vivant avec un diabète de type 1, 1 personne sur 10 avait déjà renoncé à un projet d’emprunt en raison du coût de l’assurance (Diabète LAB – Fédération Française des Diabétiques). 📌Le refus d’un assureur ne représente pas la réponse de l’ensemble du marché. 📌L’équilibre glycémique, les complications éventuelles et les autres facteurs de risque influencent aussi l’analyse qui ne s'arrête pas au seul type de diabète. 📌Chaque garantie peut recevoir une réponse différente : acceptation, surprime, exclusion ou refus. 📌Un courtier spécialisé cible les compagnies adaptées et compare leurs propositions avec les exigences de la banque. 📌La convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) et les garanties alternatives peuvent ouvrir des voies complémentaires. |
Que signifie un refus d’assurance emprunteur lié au diabète ?
Un refus d’assurance emprunteur lié au diabète peut fragiliser un projet immobilier déjà engagé. Cette réponse mérite toutefois une lecture précise. L’assureur peut :
- refuser la demande ;
- reporter sa décision ;
- appliquer une surprime ;
- exclure les conséquences du diabète de certaines garanties ;
- refuser certaines garanties.
La banque vérifie ensuite si la couverture répond à ses exigences. Dans le cas contraire, elle peut retarder l’offre de prêt ou le déblocage des fonds, voire refuser le financement. Examinez donc la décision reçue et les garanties concernées.
🫴 À retenir
Le questionnaire de santé peut être demandé lorsque la part assurée sur l’encours cumulé des prêts dépasse 200 000 € par emprunteur et lorsque le remboursement s’achève à partir de son 60e anniversaire. L’assureur peut alors intégrer le diabète dans son évaluation du risque médical.
Refus, ajournement, surprime ou exclusion : quelle décision avez-vous reçue ?
La réponse reçue détermine les démarches à engager et ses effets sur le coût, les délais ou la couverture du prêt.
| Décision | Ce qu’elle signifie | Conséquence possible | Suite à étudier |
|---|---|---|---|
| Refus | L’assureur refuse de couvrir le prêt | L’offre de prêt peut être refusée | Demander les motifs du refus, attendre les autres décisions des compagnies saisies, voire solliciter d’autres assureurs |
| Ajournement | L’assureur reporte sa décision dans l’attente de nouveaux éléments médicaux | Le financement peut être retardé | Clarifier le délai et les documents attendus, attendre les décisions des compagnies concomitamment saisies du risque, voire solliciter d’autres assureurs si le calendrier du prêt l’exige |
| Surprime | L’assureur propose une couverture à un tarif majoré | Le coût de l’assurance augmente | Comparer le coût et les garanties de plusieurs propositions |
| Exclusion | L’assureur refuse certaines conséquences du diabète au titre d’une ou plusieurs garanties | La banque peut juger les garanties insuffisantes | Vérifier les garanties exigées par la banque et rechercher une proposition qui y répond |
Une surprime ou une exclusion accompagne une proposition d’assurance. Un ajournement reporte la décision à une date donnée. Nous agissons en conséquence.
Identifions précisément la réponse reçue avant toute nouvelle démarche.
Je veux comprendre mon refus et ses conséquences
Décès, incapacité ou invalidité : quelles garanties sont concernées ?
Les garanties de l’assurance emprunteur protègent le projet immobilier. Pour un emprunteur diabétique, l’assureur évalue séparément les garanties décès, incapacité et invalidité. Il peut appliquer à chacune des conditions différentes.
| Garantie | Décision apportée |
|---|---|
| Décès | Remboursement du capital restant dû après le décès, dans la limite de la quotité assurée. |
| PTIA | Remboursement du capital restant dû en cas de Perte Totale et Irréversible d’Autonomie, dans la limite de la quotité assurée. |
| ITT | Prise en charge de tout ou partie des échéances pendant une Incapacité Temporaire Totale de travail. |
| IPT | Prise en charge prévue par le contrat en cas d’Invalidité Permanente Totale. |
| IPP | Indemnisation prévue par le contrat en cas d’Invalidité Permanente Partielle. |
Selon le contrat et l’analyse médicale, les garanties peuvent être accordées au tarif standard, assorties d’une surprime ou d’une exclusion, ou refusées.
Pour un emprunteur souffrant de diabète, une exclusion peut viser les arrêts de travail ou l’invalidité provoqués par une complication cardiovasculaire, rénale ou neurologique de la maladie.
La banque compare les garanties obtenues avec celles qu’elle exige pour accorder le prêt. Si une de ces garanties manque ou comporte une exclusion incompatible avec ses critères, la banque peut juger la couverture insuffisante pour accorder le financement.
Refus de prêt pour diabète : comment trouver une assurance adaptée ?
Après un refus d’assurance emprunteur lié au diabète, la reprise du dossier suit trois étapes :
- identifier l’origine du blocage ;
- cibler les assureurs adaptés au profil médical ;
- comparer les propositions avec les garanties exigées par la banque.
1 - Identifier les éléments de votre diabète qui ont motivé le refus
La réponse reçue précise la décision appliquée. Pour connaître les raisons médicales liées à votre diabète, vous avez le droit de solliciter le médecin-conseil de la compagnie.
Votre courtier confronte alors ces éléments aux exigences de la banque. Il détermine si le blocage vise tout le contrat ou certaines garanties, comme l’incapacité ou l’invalidité.
L’étude porte sur le dossier médical, le questionnaire de santé, l’équilibre glycémique et les éventuelles complications cardiovasculaires ou rénales. Elle intègre aussi le surpoids, le tabagisme, l’âge, le montant assuré, la durée du prêt et le contexte du projet. La réponse dépend donc davantage de la situation personnelle que du seul diabète de type 1 ou 2.
Non, un refus de prêt lié au diabète ne sonne pas forcément le glas de votre projet immobilier. Chez Handi-Assur, nous vous aidons à présenter clairement votre équilibre glycémique, la qualité de votre suivi médical et les complications éventuelles. Le médecin-conseil peut ainsi apprécier l’ensemble de votre profil, au-delà du seul type de diabète.
Votre dossier rencontre un blocage ? Consultez Clair pour identifier les solutions encore accessibles.
🫴 Pour préparer vos démarches, découvrez aussi comment les assureurs étudient un dossier d’emprunteur diabétique.
2 - Présenter votre dossier aux assureurs adaptés à votre situation
Chaque assureur construit sa propre politique d’acceptation à partir de son expérience du risque, de son portefeuille et de ses règles de souscription. Un même dossier lié au diabète peut donc recevoir des réponses différentes d’une compagnie à l’autre.
Un courtier spécialisé sélectionne les compagnies les plus susceptibles d’accepter votre profil. Il vous aide à réunir les formalités médicales utiles : questionnaire de santé, traitement suivi, dosage récent de l’HbA1c, bilans rénal et cardiovasculaire, analyses sanguines et comptes rendus du diabétologue.
Vos informations de santé suivent un circuit confidentiel vers le service médical de chaque compagnie. Votre courtier, également soumis au secret professionnel, pilote la demande d’assurance et compare les réponses.
Le médecin-conseil apprécie le risque médical, l’assureur statue sur les conditions proposées.
🫴 À retenir
Votre courtier identifie les assureurs les plus susceptibles d’accepter votre dossier.
Le médecin-conseil évalue le risque médical.
L’assureur décide ensuite des conditions proposées pour chaque garantie.
3 - Comparer la couverture obtenue avec les attentes de la banque
Un accord de l’assureur constitue une première avancée pour un emprunteur diabétique. Votre courtier vérifie ensuite le niveau de garantie réellement obtenu.
- Il compare chaque protection à la fiche standardisée d’information et aux exigences de la banque prêteuse.
- Il repère les exclusions liées au diabète ou à ses complications.
- Il mesure l’incidence de la surprime sur le coût du crédit.
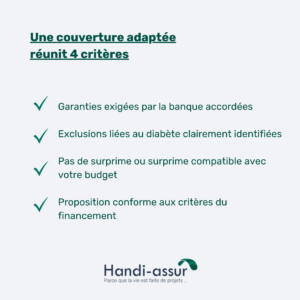
Il vous alerte si la proposition la moins chère offre une couverture insuffisante pour votre cas personnel. La solution adaptée associe des garanties équivalentes, un tarif acceptable et des conditions compatibles avec le financement de votre projet immobilier.
🫴 Handi-Assur analyse la décision reçue, les garanties attendues par votre banque et les solutions encore accessibles pour votre dossier.
Je veux savoir quelle options s'offrent à moi
Que faire après un refus d’assurance de prêt immobilier pour emprunteur diabétique ?
Votre recherche d’assurance s’avère difficile ? Deux voies peuvent encore soutenir votre projet immobilier malgré votre risque aggravé de santé :
- le réexamen prévu par la convention AERAS ;
- les garanties alternatives soumises à la banque.
🫴 À savoir
Le droit à l’oubli prévu par la convention AERAS concerne les anciens cancers, l’hépatite C entre autres maladies. Lorsque le questionnaire de santé s’applique, l’assureur peut donc prendre en compte le diabète dans son évaluation.
Le réexamen du dossier dans le cadre de la convention AERAS
Lorsqu’un questionnaire de santé conduit à un refus au premier niveau, la convention AERAS transfère automatiquement la demande au deuxième niveau pour un réexamen individualisé.
Après un nouveau refus, le dossier peut accéder au troisième niveau. Comme le précise Service-Public.fr, ce dernier reste réservé aux demandes qui respectent deux conditions :
- pour chaque emprunteur, la part assurée sur l’encours cumulé des prêts reste inférieure ou égale à 420 000 € ;
- le contrat d’assurance s’achève avant son 71e anniversaire.
Ainsi, pour un prêt de 600 000 € assuré à 50/50, chaque co-emprunteur porte une part assurée de 300 000 €.
La convention AERAS facilite l’accès à l’assurance face à un risque aggravé de santé comme le diabète. La proposition peut toutefois intégrer une surprime ou des exclusions. Lorsque la garantie invalidité standard reste inaccessible, une garantie invalidité spécifique peut parfois être proposée.
Les garanties alternatives étudiées avec la banque
Lorsque l’assurance demeure introuvable ou insuffisante, votre courtier demande à votre banque d’étudier des garanties alternatives offrant une sécurité comparable. La convention AERAS cite notamment l’hypothèque, le nantissement de valeurs mobilières ou d’une assurance vie, la prévoyance individuelle ou encore la caution.
Une prévoyance d’entreprise peut aussi maintenir tout ou partie des revenus pendant un arrêt de travail. L’établissement prêteur évalue la valeur et les conditions de mise en jeu de chaque solution, puis prend sa décision.
Je demande à Clair d'identifier les garanties alternatives à présenter à ma banque
Cas client : comment Handi-Assur a déjà débloqué un dossier d’emprunteur diabétique
Parmi les emprunteurs diabétiques accompagnés par Clair, courtier spécialisé depuis 25 ans dans l’assurance de prêt immobilier, deux dossiers illustrent concrètement son approche.
Un premier concernait un emprunteur d’une quarantaine d’années, atteint d’un diabète de type 1, qui assurait 350 000 € sur vingt ans. L’analyse de son équilibre glycémique, son hygiène de vie et l’absence d’éléments aggravants ont orienté la recherche vers une compagnie qui a accordé toutes les garanties avec une surprime, sans exclusion liée aux complications cardiovasculaires ou rénales.
Un second client, âgé de 53 ans, empruntait seul 219 000 € sur vingt ans. La banque exigeait les garanties décès, PTIA, ITT, IPT et IPP, dans une enveloppe maximale de 22 000 €. Handi-Assur a obtenu cette couverture en cinq jours, pour un coût total de 20 400 €.
Un refus d’assurance emprunteur lié au diabète appelle une réponse ciblée, construite à partir de votre profil médical et des exigences bancaires. L’analyse du blocage, la sélection des compagnies, la comparaison des garanties et, selon votre situation, le parcours AERAS ou les sûretés alternatives ouvrent plusieurs pistes. Chaque dossier conserve toutefois sa propre issue : l’assureur reste décisionnaire de l’acceptation finale. Pour mesurer précisément vos possibilités et préserver votre calendrier immobilier, demandez dès maintenant à Clair d’étudier votre dossier en détail.
Je fais appel à Clair pour trouver ue assurance adaptée et obtenir mon prêt
Questions fréquentes après un refus d’assurance emprunteur lié au diabète
Pourquoi une assurance emprunteur peut-elle être refusée à cause du diabète ?
L’assureur ne se fonde pas uniquement sur le type de diabète. Son médecin-conseil étudie notamment l’équilibre glycémique, les complications cardiovasculaires ou rénales éventuelles, le traitement et le suivi médical. Il tient également compte d’autres facteurs de risque, comme le surpoids, le tabagisme et l’âge, ainsi que du montant assuré et de la durée du prêt. Selon cette analyse, l’assureur peut accepter la demande, appliquer une surprime ou une exclusion, ajourner sa décision ou refuser la couverture.
Un refus d’assurance entraîne-t-il automatiquement le refus du prêt immobilier ?
Non. Le refus d’un assureur ne représente pas la réponse de l’ensemble du marché. La banque doit toutefois recevoir une couverture conforme à ses exigences pour accorder le financement. Si certaines garanties manquent ou comportent une exclusion incompatible avec ses critères, elle peut retarder l’émission de l’offre ou le déblocage des fonds, voire refuser le prêt. Il faut donc identifier précisément la décision reçue et les garanties concernées avant de poursuivre les recherches.
Peut-on trouver une autre assurance après un premier refus lié au diabète ?
Oui, d’autres recherches restent possibles, sans garantie d’acceptation. Chaque compagnie applique sa propre politique de souscription et peut donc répondre différemment à une même situation. Un courtier spécialisé analyse l’origine du refus, puis cible les assureurs adaptés au profil médical de l’emprunteur. Il compare ensuite les garanties proposées, les exclusions éventuelles et le coût de la couverture avec les exigences de la banque. L’assureur conserve néanmoins la décision finale.
La convention AERAS s’applique-t-elle aux emprunteurs diabétiques ?
Oui, la convention AERAS peut permettre le réexamen d’une demande liée à un risque aggravé de santé comme le diabète. Après un refus au premier niveau, le dossier est automatiquement transféré au deuxième niveau. Un troisième examen reste possible sous certaines conditions liées à la part assurée et à l’âge atteint à la fin du contrat. Ce parcours ne garantit pas une acceptation sans condition : la proposition peut comporter une surprime ou des exclusions. Le droit à l’oubli ne s’applique pas au diabète.
Un diabète équilibré et un bon taux d’HbA1c facilitent-ils l’obtention d’une assurance de prêt ?
L’équilibre glycémique et un dosage récent de l’HbA1c apportent des informations utiles au médecin-conseil. Ils ne suffisent cependant pas, à eux seuls, à déterminer la réponse de l’assureur. L’étude prend également en compte le traitement suivi, les bilans rénal et cardiovasculaire, les complications éventuelles, les autres facteurs de risque et les caractéristiques du prêt. Un dossier médical complet et actualisé permet donc au médecin-conseil d’apprécier l’ensemble de la situation personnelle de l’emprunteur.
